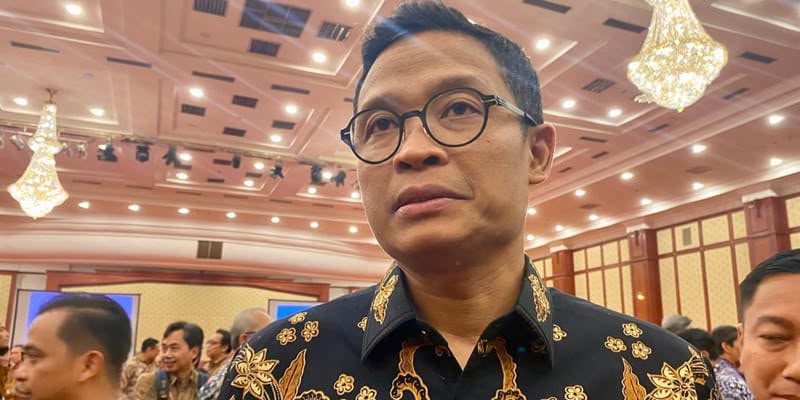
Direktur Jenderal Pajak Bimo Wijayanto mengatakan, proses restitusi harus mengikuti ketentuan pemeriksaan yang berlaku, termasuk Standar Operasional Prosedur (SOP) di lingkungan DJP.
Pernyataan tersebut disampaikan Bimo merespons dugaan adanya penahanan restitusi pajak terhadap sejumlah perusahaan.
“Restitusi itu memang secara selektif, lebih terukur, lebih terencana, terarah sesuai dengan sektor yang memang betul-betul patuh,” kata Bimo di kantor Kementerian Keuangan, Jakarta, dikutip Rabu, 16 September 2026.
Bimo menjelaskan, sejumlah pengajuan restitusi saat ini masih berada dalam proses pemeriksaan. Ia menegaskan DJP tidak dapat mengabaikan prosedur yang telah ditetapkan dalam memproses pengembalian pajak.
“Pemeriksaan juga ada standarnya, SOP-nya. Tentu DJP tidak pada posisi untuk melanggar SOP,” ujarnya.
Untuk kebijakan selanjutnya, Bimo mengatakan pelaksanaan restitusi akan mengikuti arahan Menteri Keuangan Suahasil Nazara. DJP juga perlu memperhitungkan kebutuhan pendanaan pembangunan serta kondisi Anggaran Pendapatan dan Belanja Negara (APBN).
“Kami juga harus menyesuaikan dengan kebutuhan pendanaan pembangunan. Kemudian juga mengelola defisit supaya Anggaran Pendapatan dan Belanja Negara (APBN) posturnya tetap kuat, sehat, tangguh, dan berkelanjutan,” sambungnya.
Sementara itu, kalangan pengusaha menilai kepastian penyelesaian restitusi penting bagi keberlangsungan operasional perusahaan.
Ketua Umum Asosiasi Pengusaha Indonesia (Apindo) Shinta Kamdani mengatakan, dana restitusi berkaitan erat dengan kondisi arus kas perusahaan sehingga penyelesaiannya diharapkan tidak berlarut.
“Harapan kami semoga juga bisa diselesaikan (restitusi). Tentunya ini akan sangat dibebankan ya untuk perusahaan, terutama dari segi arus kas. Karena restitusi itu sangat penting untuk mereka bisa menjalankan usaha,” ujar Shinta.
Sebagai informasi, berdasarkan penjelasan pada laman resmi DJP, restitusi pajak dapat dilakukan dalam dua kondisi.
Pertama, pengembalian atas pembayaran pajak yang seharusnya tidak terutang. Kondisi ini terjadi ketika wajib pajak telah membayar pajak, padahal berdasarkan ketentuan yang berlaku pajak tersebut sebenarnya tidak perlu dibayarkan.
Kedua, pengembalian atas kelebihan pembayaran Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), dan/atau Pajak Penjualan atas Barang Mewah (PPnBM).
Restitusi dalam kondisi tersebut dapat diajukan apabila jumlah pajak yang telah dibayarkan wajib pajak lebih besar dibandingkan jumlah pajak yang seharusnya terutang.




 Direktorat Jenderal Pajak (DJP) memastikan pengembalian kelebihan pembayaran pajak atau restitusi akan tetap dilakukan secara selektif dan terukur.



BERITA TERKAIT: