Penerbitan regulasi, pengumuman kebijakan, hingga pemberian sanksi dinilai belum cukup tanpa bukti perubahan nyata terhadap transparansi dan integritas perdagangan.
Sekretaris Pendiri Indonesian Audit Watch (IAW), Iskandar Sitorus, menjelaskan dalam analisisnya mengenai peringatan Morgan Stanley Capital International (MSCI) dan upaya pemerintah memulihkan kepercayaan investor.
“Dari perspektif audit kinerja, pengumuman kebijakan merupakan keluaran kegiatan, itu bukan bukti akhir keberhasilan,” kata Iskandar kepada wartawan di Jakarta, Senin, 2 November 2026.
Menurutnya, peringatan MSCI pada 15 Oktober 2026 yang mengusulkan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market harus menjadi momentum evaluasi serius terhadap kualitas pengawasan pasar modal.
MSCI menyoroti ketidakjelasan struktur kepemilikan saham, dugaan perdagangan terkoordinasi, serta belum terlihatnya bukti penegakan aturan yang menghasilkan perbaikan material secara konsisten.
Konsultasi atas usulan tersebut berlangsung hingga 30 April 2027, dengan keputusan dijadwalkan paling lambat 30 Juni 2027.
OJK telah mengumumkan sejumlah langkah reformasi, antara lain peningkatan minimum free float menjadi 15 persen secara bertahap, penguatan keterbukaan pemilik manfaat akhir, publikasi kepemilikan saham di atas satu persen, penyempurnaan klasifikasi investor, serta penanganan saham dengan konsentrasi kepemilikan tinggi.
Namun, Iskandar mengingatkan bahwa daftar kebijakan tersebut harus diuji berdasarkan hasil pelaksanaannya. Perbaikan data kepemilikan harus benar-benar meningkatkan transparansi, sementara pengawasan perdagangan harus mampu mendeteksi dan menangani praktik yang merusak kewajaran pasar.
“Ukuran efektivitasnya harus mencakup kualitas data kepemilikan, perubahan likuiditas yang nyata, konsistensi pengawasan perdagangan, penyelesaian pelanggaran, dan peningkatan perlindungan investor,” jelas Iskandar.
IAW menilai evaluasi tersebut dapat menggunakan pendekatan audit kinerja yang menguji aspek ekonomi, efisiensi, dan efektivitas sebagaimana prinsip pemeriksaan dalam UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara.
Selain itu, UU Nomor 21 Tahun 2011 tentang OJK sebagaimana diubah melalui UU Nomor 4 Tahun 2023, serta UU Nomor 8 Tahun 1995 tentang Pasar Modal, menjadi landasan penting untuk menilai kewenangan pengawasan, keterbukaan informasi, dan perlindungan investor.
Iskandar menegaskan, pendekatan audit kinerja yang digunakan IAW merupakan kerangka analisis masyarakat untuk menilai efektivitas pelaksanaan kebijakan, bukan pengambilalihan kewenangan pemeriksaan resmi. OJK tetap harus dinilai berdasarkan hasil pelaksanaan kewenangannya.
“Keberhasilan reformasi bukan hanya seberapa besar pelanggaran dikenai sanksi, melainkan juga seberapa efektif pelanggaran serupa dapat dicegah,” terang Iskandar.
Di sisi lain, pandangan Destry Damayanti mengenai peluang pemulihan jangka pendek dinilai penting untuk menjaga stabilitas ekspektasi pasar. Namun, optimisme terhadap fundamental ekonomi harus berjalan beriringan dengan pembenahan tata kelola dan peningkatan kualitas pengawasan.
Sementara itu, peringatan Hashim Djojohadikusumo mengenai dampak gejolak saham terhadap investor dan potensi pelemahan rupiah juga perlu menjadi bahan pengujian risiko. Hashim menyebut sekitar 32,7 juta investor terdampak serta mengemukakan skenario pelemahan rupiah hingga Rp20.000-Rp22.000 per dolar AS apabila tekanan arus modal membesar.
Iskandar mengingatkan, angka tersebut merupakan skenario risiko yang perlu diuji melalui data dan metodologi yang dapat dipertanggungjawabkan. Pemerintah dan otoritas juga perlu memperkuat koordinasi tanpa mengabaikan independensi kelembagaan masing-masing.
IAW mendorong OJK, BEI, dan KSEI menetapkan target reformasi dengan tenggat yang jelas, indikator keberhasilan, serta laporan perkembangan yang dapat diakses publik. Transparansi kepemilikan, integritas perdagangan, likuiditas, penegakan aturan, dan perlindungan investor harus menjadi ukuran utama.
“Pemerintah dapat menyampaikan laporan. Namun, pelaku pasar membutuhkan bukti bahwa pengawasan benar-benar bekerja,” tutur Iskandar.
Masih kata dia, kepercayaan pasar tidak dapat dipulihkan hanya dengan pernyataan optimistis, banyaknya regulasi, atau besarnya nilai sanksi. OJK dan seluruh otoritas pasar modal harus menunjukkan bahwa aturan benar-benar dijalankan, pelanggaran ditangani, dan persoalan yang menjadi perhatian investor tidak terus berulang.



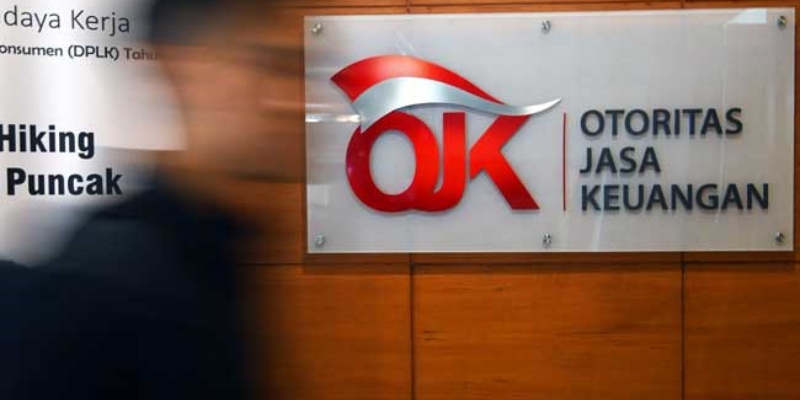
 Otoritas Jasa Keuangan (OJK) diminta membuktikan efektivitas reformasi pasar modal melalui hasil pengawasan yang terukur.




BERITA TERKAIT: