Ekonom dan pakar kebijakan publik UPN Veteran Jakarta, Achmad Nur Hidayat, mengingatkan langkah penegakan sanksi terhadap pelanggaran perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN) patut diapresiasi.
Namun, tindakan itu disebut belum cukup untuk memulihkan kepercayaan investor global.
“Jika enforcement hanya terlihat setelah tekanan MSCI datang, pasar dapat menafsirkannya sebagai reactive enforcement,” ujar Achmad dalam keterangannya kepada
RMOL di Jakarta, Sabtu, 17 Oktober 2026.
Ia menegaskan, pasar modal Indonesia membutuhkan penegakan aturan yang berjalan secara konsisten dan transparan, bukan sekadar tindakan reaktif ketika mendapat sorotan internasional.
“OJK dan BEI harus menunjukkan secara terbuka bagaimana beneficial ownership ditelusuri, bagaimana afiliasi antarpemegang saham diidentifikasi, bagaimana free float yang sesungguhnya dihitung, bagaimana pola coordinated trading dideteksi, dan apa konsekuensi nyata bagi pihak yang melanggar,” jelasnya.
Achmad menilai, reformasi pasar modal juga harus disertai target waktu yang terukur. Rencana peningkatan free float menjadi 15 persen, misalnya, harus dijelaskan waktu penerapan, masa transisi, hingga pihak yang mengawasi.
“Dan bagaimana regulator memastikan peningkatan free float bukan sekadar pemindahan saham ke rekening yang secara administratif berbeda tetapi secara ekonomi tetap dikendalikan kelompok yang sama,” tuturnya.
Lebih jauh, ia mengingatkan pemerintah agar tidak hanya melihat kenaikan Indeks Harga Saham Gabungan (IHSG) sebagai tolok ukur utama keberhasilan pemulihan pasar modal.
“Pemerintah tidak perlu menjamin IHSG naik. Pemerintah harus menjamin bahwa pasar bekerja secara adil,” tegasnya.
Menurut Achmad, intervensi berlebihan terhadap mekanisme perdagangan, pembatasan yang mengganggu pembentukan harga (price discovery), hingga mobilisasi dana demi mempertahankan level indeks justru berisiko memperburuk persoalan di pasar modal.
“Intervensi yang terlalu agresif terhadap mekanisme perdagangan, pembatasan yang mengurangi price discovery, atau mobilisasi dana untuk sekadar mempertahankan level indeks justru dapat memperburuk persoalan jika investor membaca langkah tersebut sebagai bukti bahwa pasar tidak dibiarkan membentuk harga secara sehat,” tambah dia.
Ia menegaskan, Bank Indonesia (BI) perlu menjaga stabilitas rupiah dan ketersediaan likuiditas valuta asing.
Sementara itu, OJK dan BEI harus memastikan perdagangan berlangsung teratur, sedangkan pemerintah perlu menjaga komunikasi agar krisis kepercayaan di pasar saham tidak meluas menjadi kepanikan terhadap perekonomian nasional.
“Namun obat utama persoalan ini tetap satu: kredibilitas,” tegasnya lagi.
Achmad menyebut Indonesia memiliki waktu hingga April 2027 untuk meyakinkan pelaku pasar sebelum konsultasi MSCI berakhir. Selanjutnya, Indonesia harus memanfaatkan waktu hingga akhir Juni 2027 untuk menghindari keputusan final yang berpotensi menurunkan status pasar modal Indonesia ke Standalone Market.
“Waktu delapan bulan itu sebenarnya cukup panjang untuk memperbaiki sistem. Namun terlalu pendek jika hanya digunakan untuk menghasilkan regulasi baru tanpa perubahan perilaku,” kata Achmad.
MSCI, lanjut Achmad, telah memberikan sinyal bahwa persoalan pasar modal Indonesia bukan lagi kekurangan aturan, melainkan belum adanya bukti memadai bahwa aturan tersebut benar-benar dijalankan.
Karena itu, keberhasilan pemerintah seharusnya tidak diukur dari pergerakan IHSG pada awal pekan, melainkan dari kemampuan memulihkan kepercayaan investor terhadap transparansi pembentukan harga, keterlacakan kepemilikan saham, serta ketegasan regulator dalam menghukum manipulasi sebelum mendapat tekanan internasional.
“Jika kepercayaan itu kembali, dana akan kembali dan IHSG akan mengikuti,” ungkap dia.
Sebaliknya, ia memperingatkan, kegagalan memulihkan kepercayaan investor berpotensi memicu arus keluar modal yang lebih besar dari pasar saham Indonesia.
“Jika kepercayaan itu gagal dipulihkan, Rp3,34 triliun yang keluar Jumat mungkin hanya akan dikenang sebagai tetesan pertama sebelum arus yang jauh lebih besar meninggalkan pasar Indonesia,” pungkasnya.



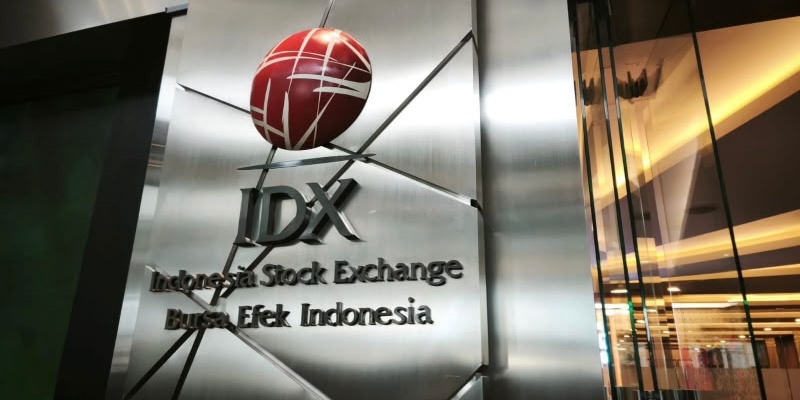
 Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) diminta tidak hanya merespons krisis kepercayaan investor dengan sekadar menerbitkan peta jalan atau roadmap reformasi baru pasar modal, di tengah ancaman penurunan status pasar modal Indonesia oleh Morgan Stanley Capital International (MSCI).




BERITA TERKAIT: