Pandangan tersebut disampaikan menjelang sidang lanjutan uji materiil mengenai ketentuan penghitungan kerugian keuangan negara di MK yang dijadwalkan berlangsung Senin, 26 Oktober 2026.
Juru Bicara KPK, Budi Prasetyo mengatakan, pemaknaan itu diperlukan untuk menegaskan bahwa penghitungan kerugian negara tidak hanya dapat dilakukan oleh Badan Pemeriksa Keuangan (BPK), tetapi juga lembaga dan ahli lain yang memiliki kompetensi.
Adapun norma yang dimaksud menyatakan bahwa kerugian keuangan negara ditentukan berdasarkan hasil pemeriksaan lembaga audit keuangan negara, seperti BPK, Badan Pengawasan Keuangan dan Pembangunan (BPKP), Inspektorat, Aparat Pengawasan Internal Pemerintah (APIP), akuntan publik atau forensik, ahli keuangan atau perekonomian, serta auditor tersertifikasi.
"KPK memandang ketentuan tersebut tidak hanya berkepastian hukum, namun juga memenuhi aspek keadilan dan kemanfaatan, baik bagi penegak hukum maupun tersangka atau terpidana," kata Budi kepada wartawan di Jakarta, Kamis, 22 Oktober 2026.
KPK juga berpandangan bahwa putusan MK dalam perkara tersebut dapat menegaskan tetap berlakunya kaidah hukum Putusan MK Nomor 31/PUU-X/2012, yang antara lain menguatkan kewenangan auditor atau akuntan di luar BPK dalam penghitungan kerugian keuangan negara.
Selain itu, KPK menyinggung sejumlah putusan praperadilan dalam penanganan perkara yang mengakui kedudukan dan kesetaraan fungsi Akuntan Forensik KPK dengan auditor yang berwenang menghitung kerugian negara.
Menurut KPK, kewenangan BPK sebagaimana diatur dalam Pasal 23E Ayat 1 UUD 1945 perlu dipahami sesuai ruang lingkup tugasnya sebagai pemeriksa pengelolaan dan tanggung jawab keuangan negara.
BPK menjalankan fungsi pemeriksaan eksternal sebagai instrumen akuntabilitas pemerintahan, dengan objek antara lain pengelolaan Anggaran Pendapatan dan Belanja Negara (APBN) dan Anggaran Pendapatan dan Belanja Daerah (APBD). Sementara itu, penghitungan kerugian negara dalam perkara pidana merupakan bagian dari proses pembuktian di persidangan atau
judicial fact-finding.KPK menegaskan terdapat perbedaan mendasar antara pemeriksaan keuangan negara dan penghitungan kerugian keuangan negara dalam perkara tindak pidana korupsi.
Pemeriksaan keuangan merupakan audit menyeluruh terhadap pengelolaan dan tanggung jawab keuangan negara, sedangkan penghitungan kerugian negara berfokus pada besarnya dampak kerugian akibat perbuatan tertentu yang dipersoalkan dalam perkara pidana.
Selain itu, ruang lingkup audit konstitusional mencakup kepatuhan, efektivitas, efisiensi, tata kelola, dan akuntabilitas. Adapun penghitungan kerugian negara dalam perkara pidana bertujuan menentukan besarnya kerugian yang diakibatkan oleh perbuatan yang diduga sebagai tindak pidana.
KPK juga menilai penghitungan kerugian negara pada hakikatnya merupakan pendapat profesional atau
expert opinion yang dapat disusun oleh ahli sesuai kompetensinya, sepanjang memenuhi standar ilmiah dan dapat diuji di persidangan.
Karena itu, kekuatan pembuktiannya tidak semata-mata ditentukan oleh identitas lembaga yang melakukan penghitungan, tetapi juga metodologi, kompetensi ahli, konsistensi data, validitas ilmiah, serta kesesuaiannya dengan alat bukti lain.
Penilaian akhir terhadap kekuatan pembuktian tersebut tetap berada di tangan hakim.
"Berdasarkan ikhtisar tersebut, KPK berpandangan bahwa BPK tetap menjadi
constitutional auditor, namun kebutuhan pembuktian pidana memungkinkan APIP, BPKP, Inspektorat, ahli independen, auditor investigatif, akuntan forensik, akuntan publik, dan akuntan/auditor tersertifikasi untuk melakukan penghitungan kerugian negara sebagai alat bukti ahli, bukan menegasi kewenangan konstitusional BPK," pungkas Budi.



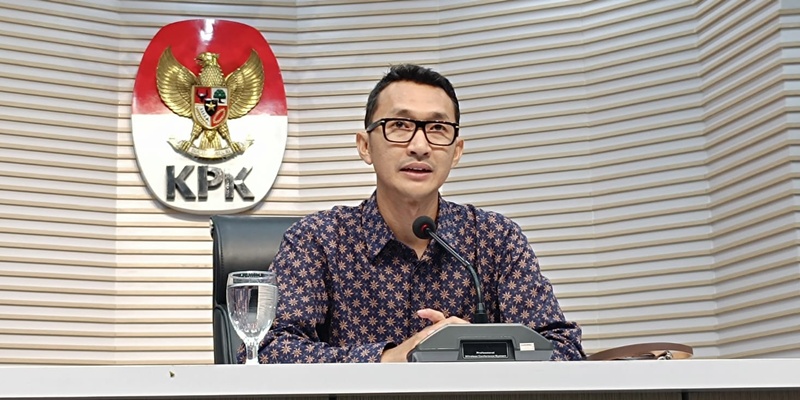
 Komisi Pemberantasan Korupsi (KPK) meminta Mahkamah Konstitusi (MK) memberikan pemaknaan terhadap norma penjelasan Pasal 603 Kitab Undang-Undang Hukum Pidana (KUHP), khususnya terkait kewenangan menghitung kerugian keuangan negara dalam perkara tindak pidana korupsi.





BERITA TERKAIT: