Hal tersebut dikatakan Senior Ekonom di Oxford Economics, Adam Ahmad Samdin di tengah kurs Rupiah yang melemah di atas Rp18.200 dan mulai mendekat ke Rp18.300 per Dolar AS.
Menurutnya, instrumen nonkonvensional yang selama ini diandalkan BI, seperti Sekuritas Rupiah Bank Indonesia (SRBI) dan insentif lindung nilai (hedging), mulai mencapai batas maksimalnya dalam menopang Rupiah.
"Kami meyakini bahwa instrumen yang kurang konvensional, seperti SRBI dan insentif lindung nilai, telah mencapai batas efektivitasnya dalam menopang nilai tukar rupiah," kata Adam dalam risetnya, Selasa 17 November 2026.
Menurutnya kebijakan akomodatif BI pada Oktober lalu melalui pemangkasan rasio cadangan wajib dan penguatan insentif hedging belum mampu menghentikan pelemahan Rupiah.
Pemangkasan rasio cadangan wajib tersebut sebelumnya diperkirakan dapat mendorong penyaluran kredit hingga Rp140 triliun. Namun, menurut Adam tambahan likuiditas berpotensi menekan mata uang domestik serta insentif lindung nilai yang lebih kuat.
"Sejauh ini, upaya tersebut belum membuahkan hasil yang berarti, nilai tukar USD/IDR bahkan telah menembus ambang batas 18.200 pada minggu ini," ungkapnya.
Adam menjelaskan, tekanan terhadap Rupiah semakin berat setelah MSCI pada pertengahan Oktober memperingatkan kemungkinan menurunkan klasifikasi pasar saham Indonesia menjadi Standalone Market. Peringatan tersebut memicu gelombang baru arus keluar modal asing.
Arus keluar bersih modal asing di pasar saham secara year-to-date bahkan tercatat mendekati Rp100 triliun. Kondisi ini disebut semakin memperberat tekanan terhadap Rupiah yang sebelumnya sudah tertekan.
"Surat berharga pemerintah sempat menjadi kontributor utama dalam menarik arus modal asing, namun kini daya tariknya berkurang seiring dengan skema pembagian beban (burden-sharing) bersama BI yang menekan imbal hasil, ditambah dengan meningkatnya kekhawatiran investor terhadap kebijakan fiskal Indonesia," jelas Adam.
Di sisi lain, BI juga dinilai membiarkan imbal hasil (yield) obligasi pemerintah meningkat sebagai upaya memulihkan minat investor asing terhadap aset Rupiah. Strategi tersebut membuat yield obligasi pemerintah tenor 10 tahun melampaui 7,6 persen pada pekan ini.
Namun, kenaikan yield, sambung Adam juga membawa konsekuensi berupa meningkatnya biaya pendanaan pemerintah.
Adam menilai, insentif hedging yang diberikan BI sejauh ini belum cukup untuk membuat aset berdenominasi Rupiah lebih menarik di mata investor asing.
Selain itu, minat pasar terhadap penerbitan SRBI lebih lanjut juga dinilai masih minim dan kemungkinan besar tidak akan meningkat. Dengan demikian, ruang BI untuk mengandalkan instrumen nonkonvensional disebut semakin terbatas.
Untuk itu, Adam memperkirakan bank sentral akan menaikkan suku bunga ke level 6 persen dalam Rapat Dewan Gubernur (RDG) yang dijadwalkan berlangsung pada Rabu, 18 November 2026
"Oleh karena itu, seiring dengan terbatasnya efektivitas instrumen nonkonvensional dalam memulihkan arus masuk modal ke dalam Rupiah, kami memperkirakan penggunaan instrumen konvensional, yakni suku bunga kebijakan, akan kembali diandalkan," pungkasnya.



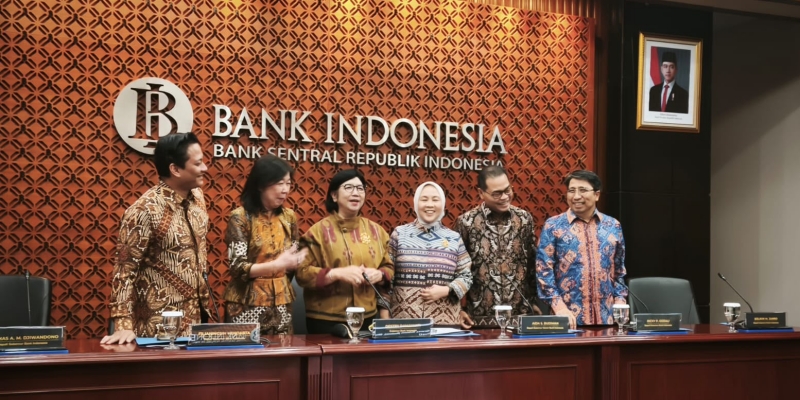
 Sejumlah instrumen kebijakan Bank Indonesia (BI) untuk menjaga stabilitas nilai tukar Rupiah dinilai belum menunjukkan hasil optimal dalam menjaga tekanan terhadap Dolar AS.




BERITA TERKAIT: